 DONNOK
お年玉やお小遣いで子どもに物価と複利を見せる方法
そのまま置いたお金の購買力が減る様子と、利息で増える様子をDONNOKのボードで並べて見せる方法です。100を元にした計算表と会話の質問例をまとめました。
動く数字はなぜ説明に役立つのですか?
物価と複利は目に見えない変化なので、言葉だけで説明すると漠然としがちです。同じ金額が一方では少しずつ減り、もう一方では少しずつ増える様子を一緒に見ると、お金の価値が時間とともに変わることを実感できます。
大切なのは数字を当てることではなく、問いを生むことです。なぜ減るのか、なぜ増え方が年々速くなるのかを話し合う材料として使ってください。
置いたままのお金と利息がつくお金はどれくらい違いますか?
下の表は年2%の物価上昇と年3%の複利を仮定した学習用の計算です。実際の物価や金利は毎年変わり、特定の商品の金利を示すものではありません。
置いたままのお金は100のままですが、10年後には最初の物価で約82.03分しか買えません。年3%の複利で預けたお金は約134.39になり、物価を反映しても約110.25分の購買力が残ります。
| 期間 | 置いたままの100の購買力 | 年3%複利の金額 | 複利の金額の購買力 |
|---|---|---|---|
| 1年後 | 約98.04 | 103.00 | 約100.98 |
| 3年後 | 約94.23 | 約109.27 | 約102.97 |
| 5年後 | 約90.57 | 約115.93 | 約105.00 |
| 10年後 | 約82.03 | 約134.39 | 約110.25 |
DONNOKで置いたままのお金を見せるには?
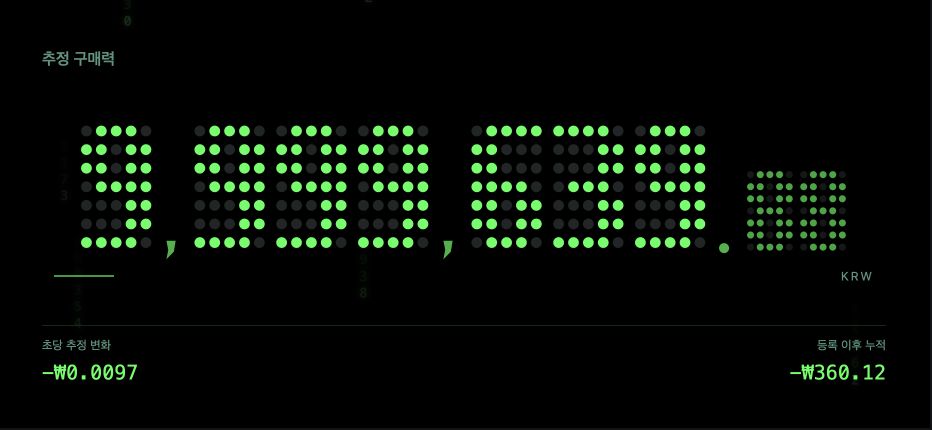
マイディスプレイボードは登録日からの推定購買力を計算します。お金をもらった日を登録日に選ぶと、その後の物価上昇の分だけ減った値がすぐに見えます。どの通貨を選んでも計算には韓国の消費者物価指数を使うため、韓国以外では自国の物価ではなく考え方を示す例として見てください。
- マイ資金タブで資金を追加をタップします。
- 分類で現金を選び、名前(例:今年のお年玉)と金額を入力します。
- 登録日にお金をもらった日を選びます。
- 保存して観察をタップし、ディスプレイタブでマイディスプレイボードを開きます。
- 横向きにすると全画面で大きく表示されます。
DONNOKで増えていくお金を見せるには?
マイ投資ボードは、入力した元本が年利回りで年複利で増えると仮定し、適用した瞬間から1秒ごとに予想金額を表示します。マイ資金タブの記録とは別に計算されます。
金額が小さいと1秒あたりの変化は目に見えないほど小さくなります。動きを見せたい場合は大きめの仮の金額で試し、本物のお金ではないことも伝えてください。10年後の金額は上の表や設定タブの将来の購買力計算機で確認するほうが簡単です。
- ディスプレイタブ上部のボード名(▼)をタップして一覧を開きます。
- マイ投資を選びます。
- 元本と年利回り(例:3)を入力します。
- 適用して開始をタップすると、その瞬間から予想金額が増え始めます。もう一度適用すると開始時点がリセットされます。
子どもとどんな問いを話し合えますか?
答えを教えるより、子ども自身に理由を説明してもらいましょう。次の問いは画面を見ながら使える例です。
- 去年100円だったお菓子が今年110円になったら、100円で買えるかな?
- お金は変わっていないのに、ボードの数字が減るのはなぜだろう?
- 利息がつくほうは、なぜ年がたつほど大きく増えるのだろう?
- 貯める代わりに今使うと、どんな良いことと惜しいことがあるかな?
見せる前に知っておきたいことは?
ボードの数字は仮定に基づく推定値で、実際の口座残高や収益ではありません。数字が減ってもお金が実際に引き落とされるわけではないことを必ず一緒に説明してください。
DONNOKは特定の預金や投資商品を勧めません。無料版にはバナー広告が表示されることがあるため、小さな子どもと見るときは大人が端末を操作してください。アプリの画面は韓国語と英語に対応しています。子どもの年齢に合った金融教育の資料もあわせて活用してください。