 DONNOK
월 납입 저축 원금과 복리 이자, 어떻게 따로 계산할까?
100만 원에 매달 10만 원씩 12번 넣은 원금 220만 원과 연 3% 복리 3년 계산을 나눠 봅니다. 가정한 수치로 원금과 이자를 구분하는 법을 정리했습니다.
매달 10만 원씩 넣으면 원금은 얼마나 쌓이나요?
100만 원으로 시작해 매달 10만 원씩 12번 더하면, 이자를 제외한 원금은 220만 원입니다. 6번 넣었을 때는 160만 원, 12번 넣었을 때는 220만 원으로 내가 더한 돈이 그대로 드러납니다.
이 사례는 납입만 계산한 예시입니다. 120만 원이 늘었다고 해서 투자 수익률이 120%인 것은 아닙니다. 새로 저축한 돈과 운용 수익은 따로 봐야 합니다.
연 3% 복리 이자는 어떻게 계산하나요?
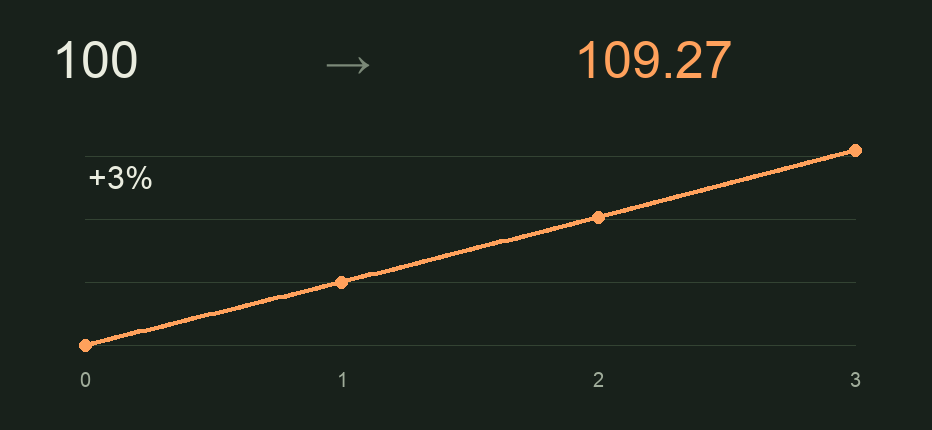
추가 납입 없이 100만 원에 연 3%가 매년 복리로 붙는다고 가정하면 1년 뒤 103만 원, 2년 뒤 106만 900원, 3년 뒤 109만 2,727원입니다. 두 번째 해부터는 이전 이자에도 이자가 붙습니다.
계산은 원금 × (1 + 연수익률)^연수입니다. 3%는 설명용 가정이며 상품 금리나 예측이 아닙니다. 세금·수수료·물가 변동은 제외했습니다.
DONNOK ‘내 투자’에서는 무엇을 볼 수 있나요?
‘내 투자’에서 원금과 연수익률을 입력해 적용하면, 적용한 시점부터 연복리로 예상 금액을 계산합니다. 등록한 내 자산을 자동으로 가져오지 않으며, 다시 적용하면 계산이 그 시점부터 새로 시작합니다.
이 전광판은 한 번 입력한 원금의 성장 시나리오입니다. 위의 매달 납입 예시는 별도 계산이며 자동 적립이나 계좌 거래내역 추적 기능을 뜻하지 않습니다.
원금, 이자, 구매력은 어떻게 나눠 볼까요?
실제 저축은 은행의 잔액과 납입 내역으로, 가정에 따른 성장은 DONNOK의 전광판으로 살펴보세요. 내가 더한 원금, 이자로 늘어난 금액, 그 돈으로 살 수 있는 양을 구분하면 증가의 의미가 더 선명해집니다.
숫자의 작은 움직임은 시간에 따른 계산 표현입니다. 은행이 매초 이자를 지급한다는 뜻은 아닙니다. 좋아하는 테마를 골라 내가 설정한 조건이 숫자에 어떻게 반영되는지 관찰해 보세요.