 DONNOK
전세보증금 1억 원, 2년 뒤 그대로 돌려받으면 구매력은 얼마일까요?
전세보증금 1억 원과 2년간 연 2% 물가 상승을 가정해, 반환 금액과 구매력을 구분해 봅니다.
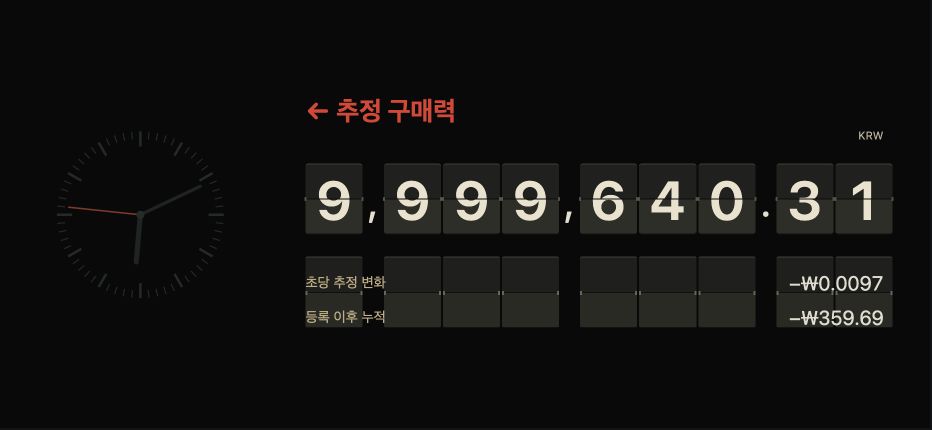
보증금 1억 원은 2년 뒤 얼마의 구매력일까요?
반환액이 1억 원이고 두 해 모두 물가가 정확히 2%씩 오른다는 가정입니다. 100,000,000 ÷ (1.02 × 1.02) ≈ 96,116,878원으로, 시작 시점 가격 기준 약 9,612만 원의 구매력입니다.
약 388만 원의 차이는 CPI 관점의 구매력 차이입니다. 계약상 반환 금액에서 그만큼 차감된다거나 실제 손실금이 청구된다는 뜻이 아닙니다. 2%는 현재 물가나 전망이 아닌 설명용 가정입니다.
이 계산으로 다음 집 보증금도 알 수 있나요?
알 수 없습니다. CPI는 소비 전반의 가격 변화를 나타내므로 특정 지역·주택의 전세가격과 같은 지표가 아닙니다. 다음 계약에 필요한 금액은 실제 주택 조건과 시장가격을 별도로 확인해야 합니다.
여기서는 보증금의 소비 구매력만 비교합니다. 대출이자, 보증 비용, 이사 비용이나 월세와의 유불리는 계산에 포함하지 않았습니다.
보증금과 바로 쓸 돈은 왜 구분해서 보나요?
같은 1억 원이라도 보증금과 생활비는 쓰임과 사용할 수 있는 시점이 다릅니다. 돈을 기록할 때 이름과 목적을 분명하게 남기면 전체 금액을 당장 쓸 수 있는 돈으로 오해하기 어렵습니다.
DONNOK에 기록하는 금액도 실제로 관리하려는 범위를 정해 입력하세요. 이 글은 자산 합산에서 대출이 자동으로 차감되거나 반환 가능성이 평가된다는 설명이 아닙니다.
DONNOK에서는 무엇을 관찰하면 좋을까요?
보증금이라는 목적을 알아볼 수 있게 자금을 기록하고, 앱이 보여주는 추정 구매력의 기준일과 계산 조건을 함께 확인하세요. 등록 시점이 다른 앱 표시와 위의 2년 가정 계산이 같을 필요는 없습니다.
보증금은 금액과 시간이라는 두 관점으로 살펴볼 수 있습니다. 이 글은 한국의 전세를 예로 든 구매력 설명이며 계약 안전성이나 보증금 반환 여부를 판단하는 도구는 아닙니다.