 DONNOK
Versements mensuels et intérêts composés : comment calculer chacun ?
Avec 1 000 au départ et 100 par mois pendant 12 mois, le capital versé atteint 2 200. Calculez à part ce capital et des intérêts composés à 3 %, exemples à l’appui.
Quel capital les versements mensuels constituent-ils ?
En partant de 1 000 et en ajoutant 100 chaque mois pendant 12 mois, le capital versé atteint 2 200, hors intérêts. Après six versements, il est de 1 600 ; après douze, de 2 200. Tous les montants utilisent la même devise.
Cet exemple ne compte que les versements. Ajouter 1 200 ne correspond pas à un rendement de 120 % : les nouveaux versements et les gains sont distincts.
Comment calculer des intérêts composés à 3 % ?
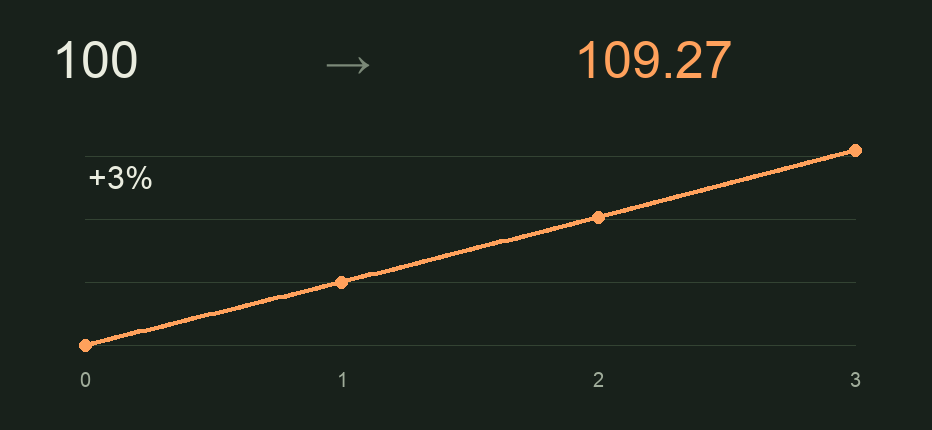
Sans nouveau versement, 1 000 placés à un taux supposé de 3 % composé annuellement deviennent 1 030 après un an, 1 060,90 après deux ans et environ 1 092,73 après trois ans. Dès la deuxième année, les intérêts précédents produisent aussi des intérêts.
La formule est capital × (1 + rendement annuel)^années. Les 3 % sont une hypothèse pédagogique, ni un taux actuel ni une prévision. Impôts, frais et inflation sont exclus.
Que peut montrer l’affichage d’investissement de DONNOK ?
Saisissez un capital et un rendement annuel dans la vue d’investissement, puis appliquez-les. L’application estime la croissance composée annuelle à partir du moment où vous appliquez les paramètres. Elle ne reprend pas automatiquement vos fonds enregistrés ; une nouvelle application des paramètres redémarre le calcul à cet instant.
Ce scénario porte sur un seul capital initial. L’exemple de versements mensuels est un calcul séparé, pas une fonction de versement automatique ou de suivi bancaire.
Comment distinguer capital, intérêts et pouvoir d’achat ?
Consultez vos relevés bancaires pour votre épargne réelle et DONNOK pour une croissance selon vos hypothèses. Distinguez vos versements, les gains et ce que le total permet d’acheter.
Les petits mouvements affichés représentent un calcul dans le temps, pas des intérêts versés chaque seconde par la banque. Choisissez un thème et observez l’effet des paramètres.