 DONNOK
Solde et pouvoir d’achat : que se passe-t-il quand les prix montent ?
Comprenez la différence avec un million de KRW et une inflation annuelle supposée de 2 %, puis les limites de l’IPC coréen et des devises dans DONNOK.
Pourquoi le pouvoir d’achat change-t-il à solde constant ?
Sans dépôt ni retrait, un million de KRW reste un million. Si les biens et services coûtent davantage, cette somme achète moins. Si les prix baissent, elle peut acheter plus.
L’IPC suit les prix d’un panier représentatif de consommation. Les prix et habitudes d’achat diffèrent : l’indice ne correspond donc pas exactement à l’expérience de chaque personne.
Que vaut un million de KRW après un an d’inflation à 2 % ?
Supposons que le niveau des prix augmente exactement de 2 % en un an. Le pouvoir d’achat aux anciens prix devient 1 000 000 ÷ 1,02 ≈ 980 392 KRW. Le solde reste un million, mais achète environ ce que 980 392 KRW achetaient l’année précédente.
Le taux de 2 % est une hypothèse pédagogique, ni l’inflation actuelle ni une prévision. Cet exemple simple ne reproduit pas l’interpolation quotidienne ou par seconde de l’app.
Quels IPC et devises DONNOK utilise-t-il ?
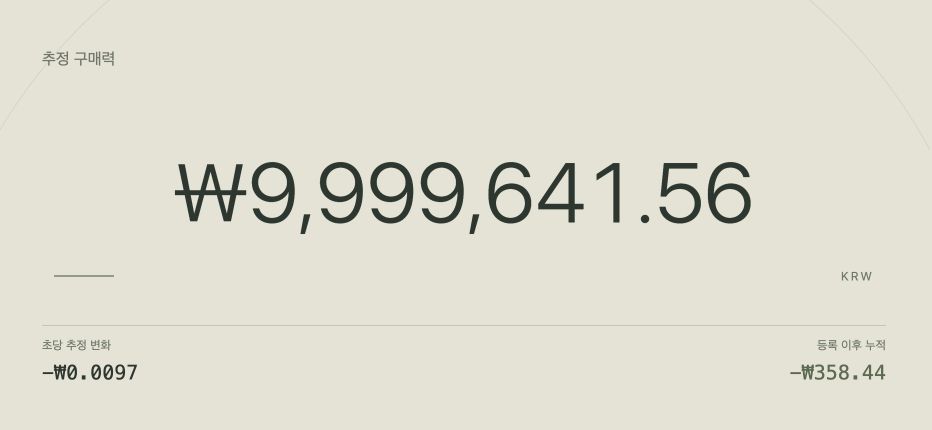
L’affichage personnel estime le pouvoir d’achat depuis la date d’enregistrement avec l’IPC sud-coréen. KRW, USD et JPY peuvent être enregistrés séparément, mais choisir une devise ne la convertit pas et n’applique pas l’IPC américain ou japonais.
L’app vérifie la nécessité d’une mise à jour au lancement et au retour au premier plan. Les chiffres animés représentent des calculs issus de données et d’hypothèses, pas de nouvelles statistiques chaque seconde. De nouvelles données peuvent modifier le résultat.
Comment utiliser ce chiffre ?
Commencez par enregistrer un fonds et observer sa variation estimée. Consultez sources, dates de référence et état des mises à jour dans les données et la méthode de l’app pour comprendre l’estimation.
L’affichage n’est ni votre solde bancaire réel ni un rendement garanti. Cet article explique le pouvoir d’achat et ne constitue pas un conseil d’investissement personnalisé.